Opsiyon nedir? Bu bir rezervasyon biletidir.
Hiç rezerve etmek için ödeme yaptıysanız — sneaker, konsol, konser bileti veya ev — fikri zaten anlıyorsunuz. Hisse opsiyonu da aynı tür bir kontrattır — belirli bir Underlying varlık üzerinde, son tarihi olan ücretli bir hak.
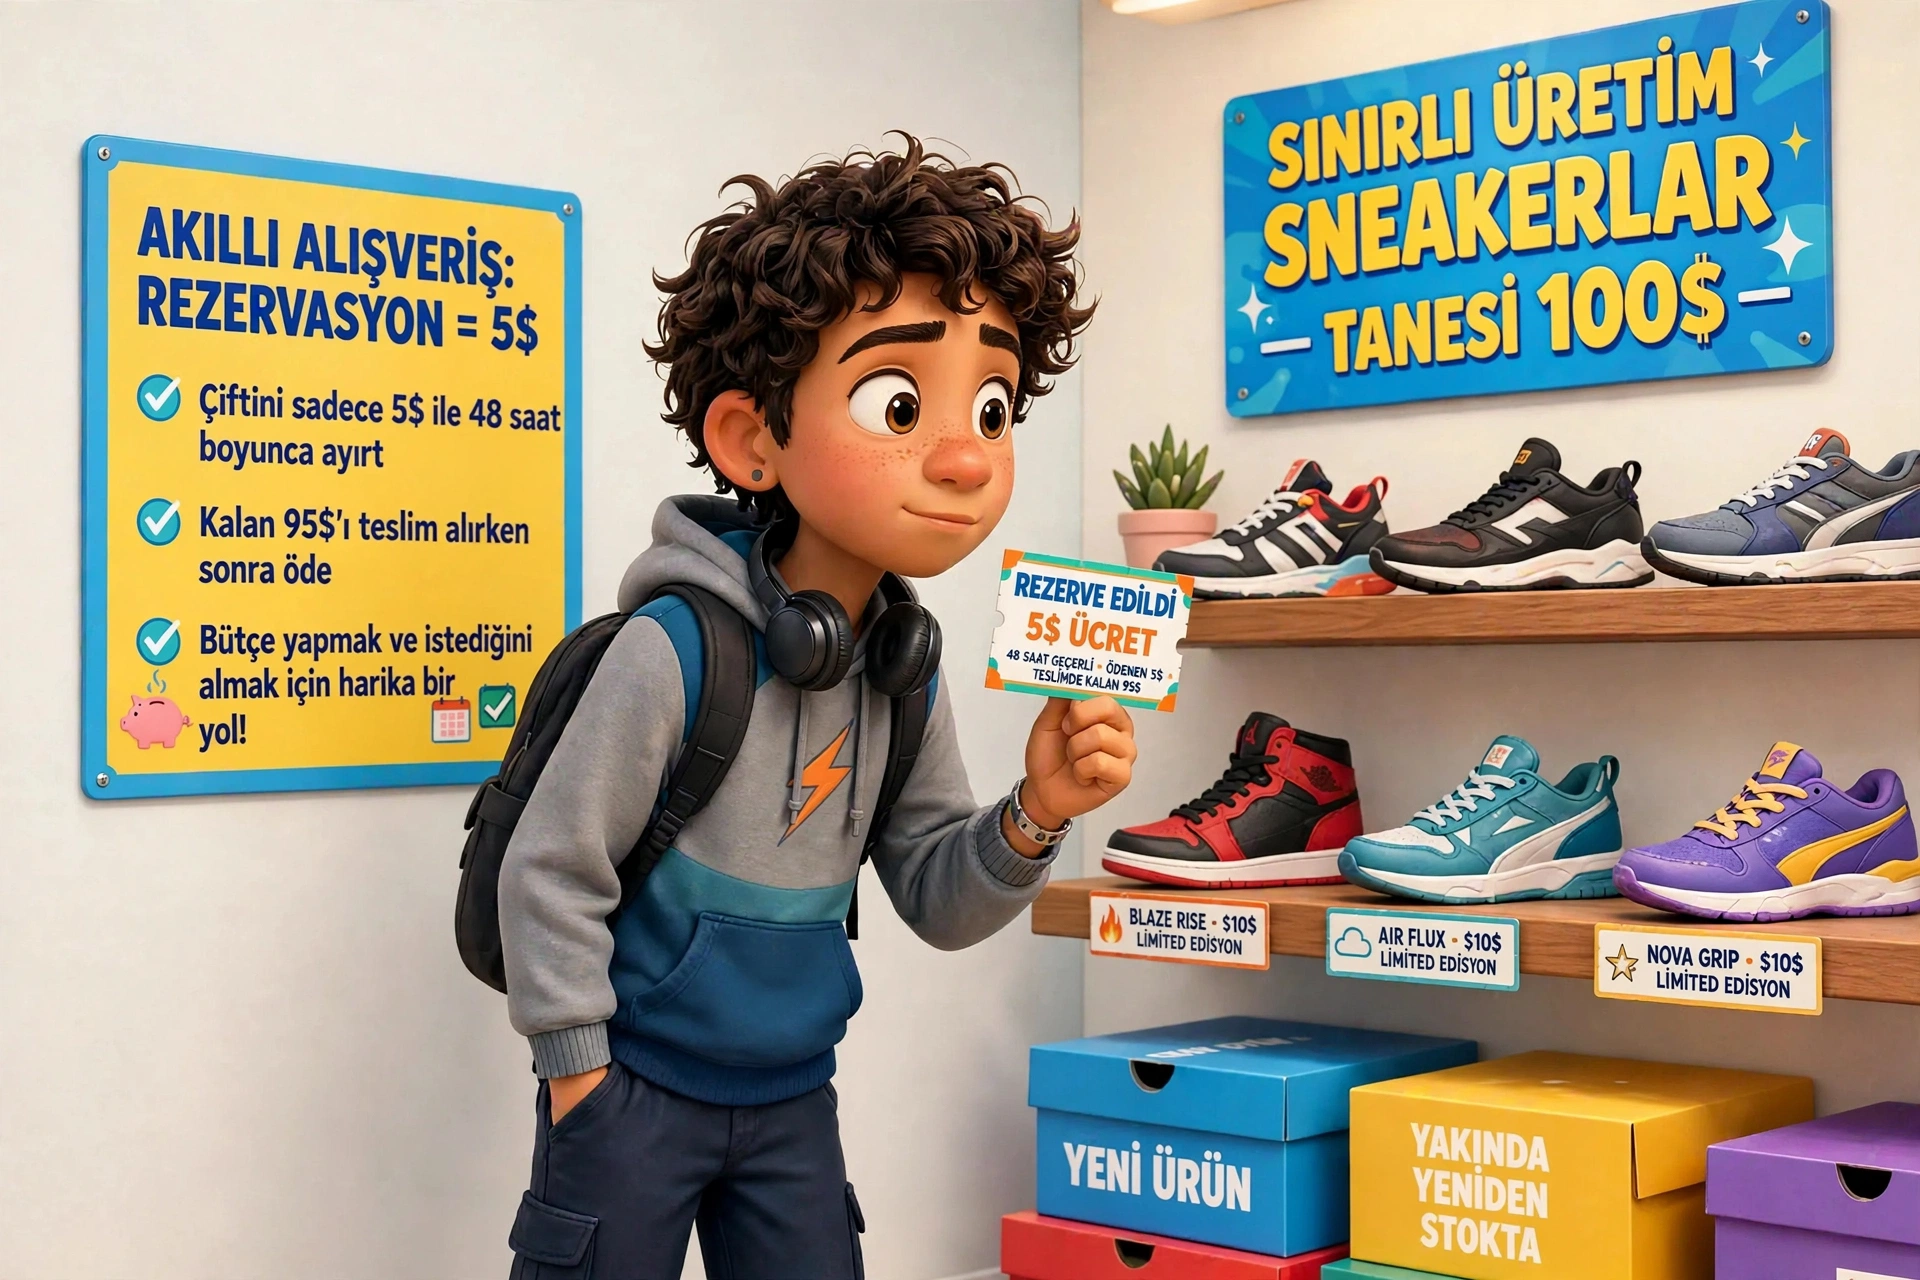
Hikaye 1: 100$'lık sneaker'lar (bir Call)
Limitli sneaker'lar 100$ tutuyor. Bugün sadece 5$'ınız var. 30 gün içinde 100$'a satın alma hakkını rezerve etmek için 5$ ödüyorsunuz.
Bu 5$ Premium oluyor. 100$ Strike. 30 gün Expiry. Sneaker'lar ise Underlying.
- Sneaker'lar 150$'a çıkar → yine de 100$'a alırsınız. 5$ ücret sonrası ekonomik kazanç yaklaşık 45$ (50$ Intrinsic − 5$ Premium).
- 70$'a düşer → vazgeçersiniz. Kayıp sadece 5$ Premium.
Bu kontrat bir Call. CALL = ALMA hakkı.
Hikaye 2: Ev — Call vs Put
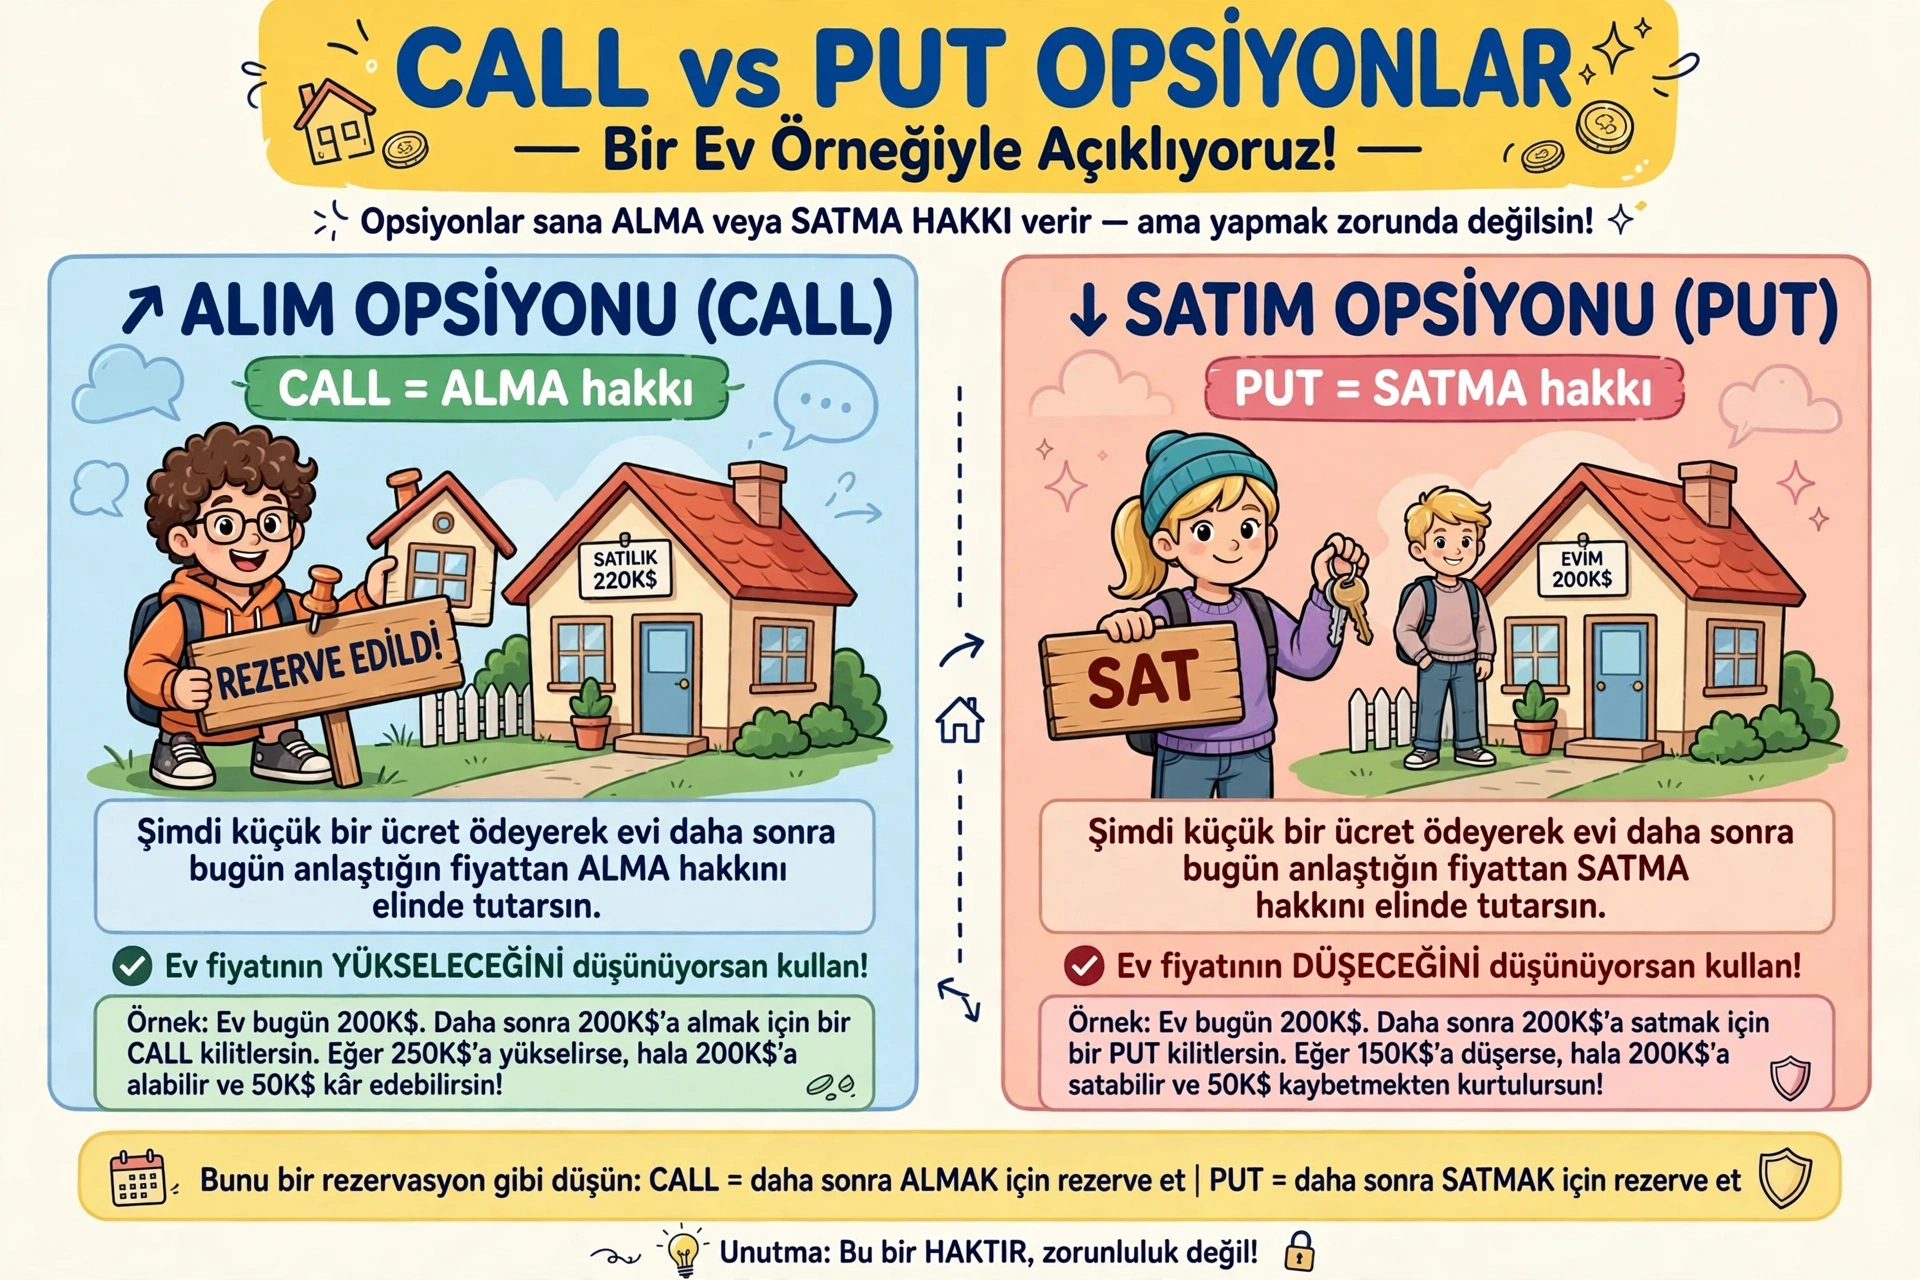
Call: daha sonra belirlenmiş bir fiyattan alma hakkını kilitlemek için şimdi bir ücret ödersiniz — fiyatın yukarı gitmesini bekliyorsanız kullanışlıdır.
Put: belirli bir fiyattan satma hakkını kilitlemek için ücret ödersiniz — fiyatın aşağı gitmesini bekliyorsanız veya zaten sahip olduğunuz bir şey için sigorta olarak kullanışlıdır.
Hikaye 3: Konser biletleri (zaman tükenir)
Nominal değer 200$, gösteri 30 gün sonra. 200$'a satın alma hakkı için 20$ ödersiniz. Yeniden satış 400$'a çıkarsa, bu hak değerlidir. Yeniden satış 100$ ise, Expiry olmasına izin verir ve sadece 20$ kaybedersiniz.
Expiry kesin son tarihtir. Expiration sonrası, Out of the Money biten bir opsiyon tipik olarak sıfır değerindedir. Zaman bedava değildir — geçen her gün, opsiyonun saf Intrinsic değerinin ötesindeki “ekstra” değerini azaltabilir.
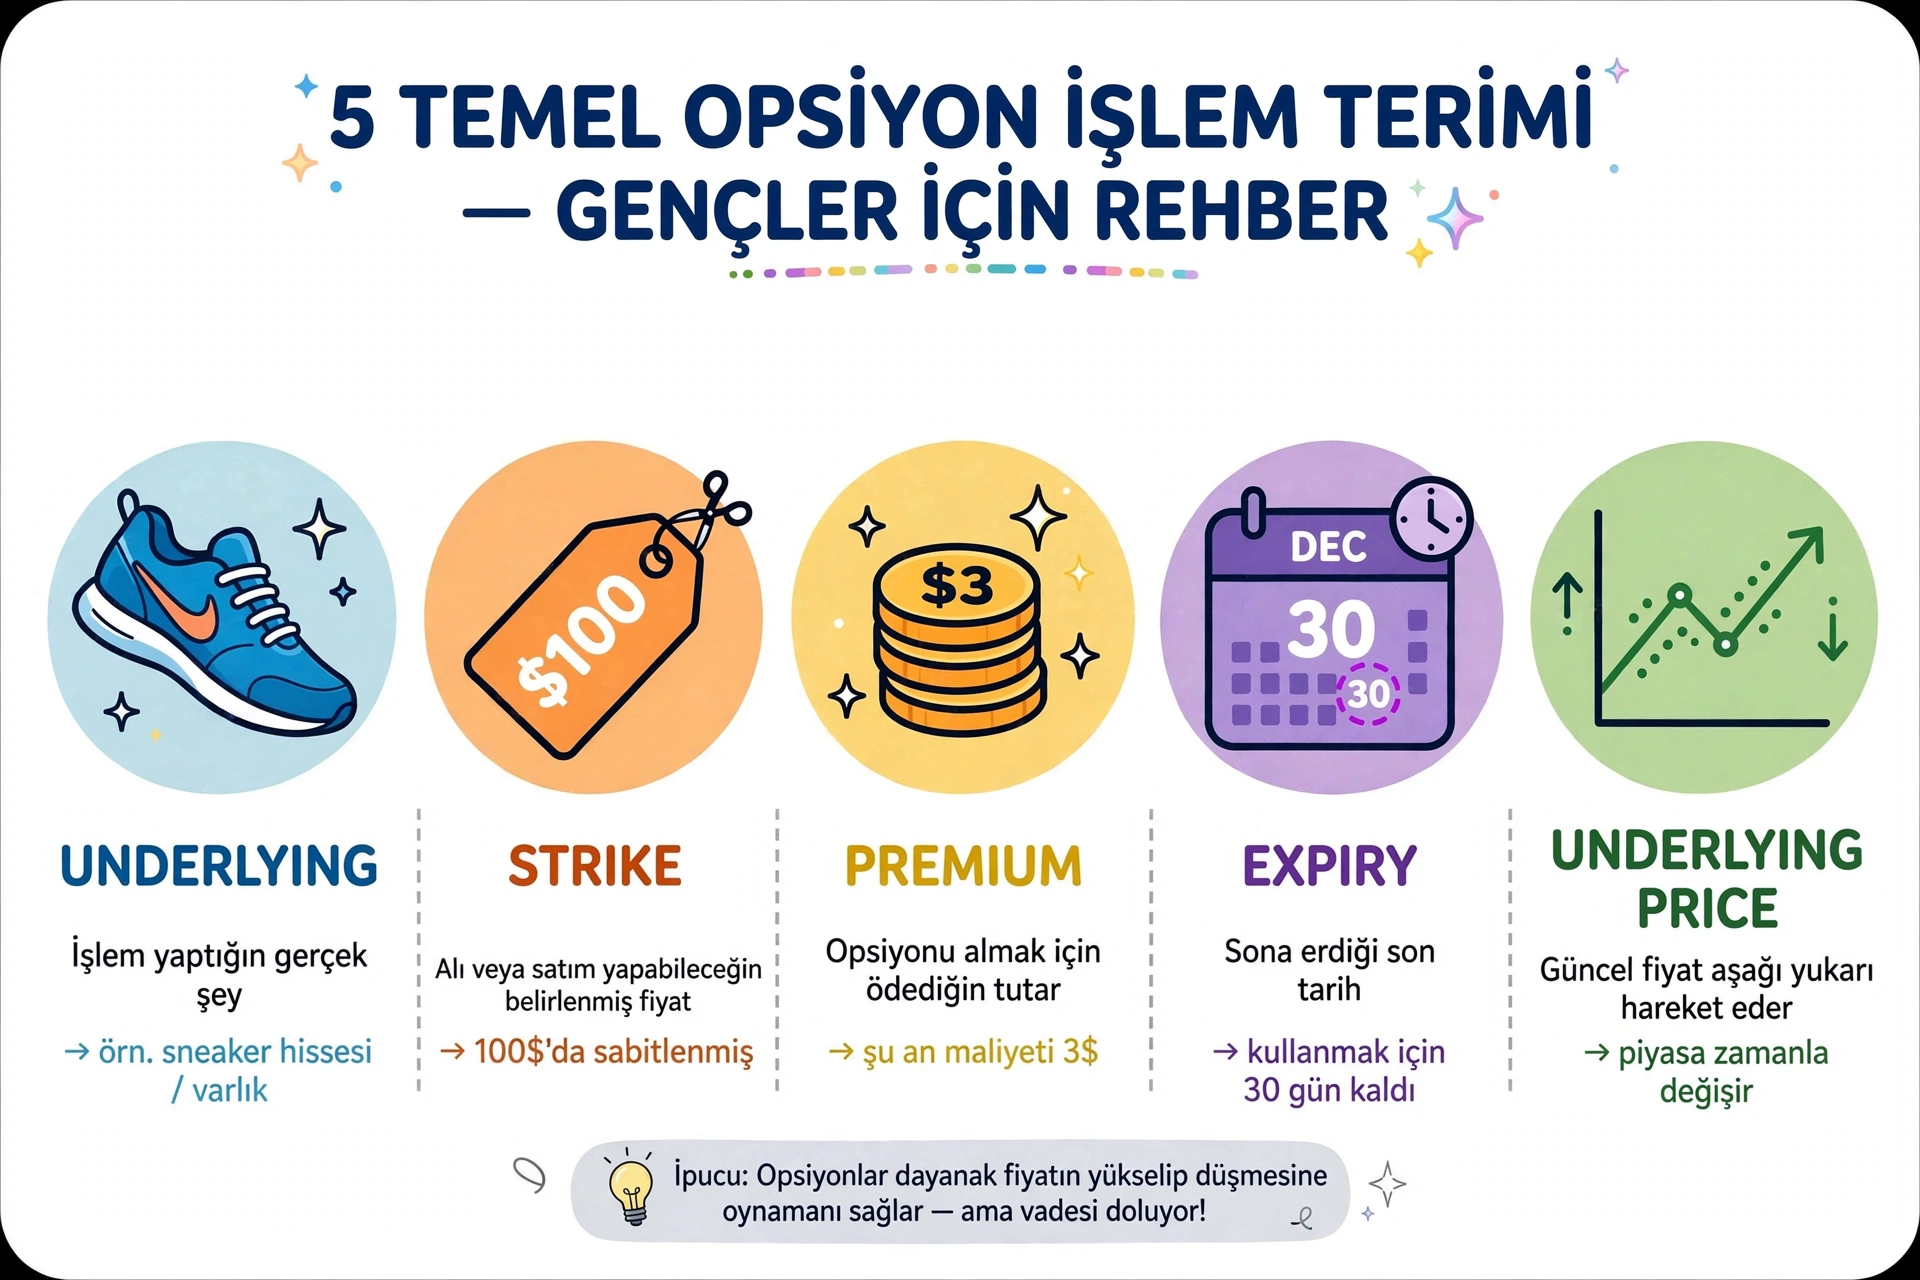
Beş temel kelime
- Underlying — opsiyonun yazıldığı varlık (hisse, ETF, endeks… veya hikayedeki sneaker).
- Strike — üzerinde anlaşılan alım (Call) veya satım (Put) fiyatı.
- Premium — opsiyonun fiyatı, hisse başına kote edilir.
- Expiry / DTE — hakkın bittiği zaman; DTE = expiration'a kadar gün sayısı.
- Call vs Put — Call = alma hakkı; Put = satma hakkı.
Long = opsiyonu satın alırsınız. Short = opsiyonu satarsınız (yazarsınız). Bu sayfa Long opsiyonlara odaklanır — riski Premium ile tanımlı taraf.
Neden her şey ×100
Bir standart ABD hisse opsiyon kontratı genellikle 100 hisseyi kapsar. Aracılar Premium'u hisse başına kote eder, bu yüzden gerçek nakdi bulmak için 100 ile çarpmanız gerekir.
Bu opsiyon daha sonra 5,00$’dan işlem görürse, pozisyon yaklaşık 500$ değerindedir. K/Z’niz tam ×100 tutar üzerindendir — sadece 3$ veya 5$ üzerinden değil.
Opsiyon Para Durumu Rehberi - Örnek
Örnek Senaryo: Dayanak Fiyat = $100 | Örnek Strike: $50, $75, $100, $125, $150 — Sadece Eğitim Amaçlı
Call Opsiyonlar İçin - Örnek
CALLDelta < 0.45
$125, $150
≈ 0.50
$100
Delta > 0.55
$50, $75
Put Opsiyonlar İçin - Örnek
PUTDelta < -0.55
$125, $150
≈ -0.50
$100
Delta > -0.45
$50, $75
Delta, Call Değerini Nasıl Hareket Ettirir - Örnek → Tam İnteraktif →
Formül: Call Değişimi = Hisse Değişimi × Delta — Hisse fiyatını sürükleyin, call'ın nasıl hareket ettiğini görün
⏳ Theta decay: zaman için ödediğiniz kira
Her opsiyon fiyatı bir extrinsic (time) value içerir. Hisse fiyatı hiç hareket etmese bile, bu değer her gün erir. Bu erime Theta olarak adlandırılır.
❌ 1. Alıcı aleyhine
Long 1 Call alırsınız: $4.00 ×100 = $400 Debit, hisse $100, 60 DTE.
Hisse 30 gün boyunca $100’da kalır. Hareket yok. Call şimdi $2.10 — sadece zamandan $190 kayıp. Hareket + hız gerekir.
Alıcı dersi Zaman sizin maliyetinizdir.
✅ 2. Satıcı lehine (CSP)
Short Cash-Secured Put satarsınız: Strike $95, tahsilat $1.50 ×100 = $150 Credit. Hisse $100.
Hisse 30 gün ≥ $95 kalırsa, Put $0.40’a erir. Geri alır, $110 tutarsınız. Theta size ödedi.
Satıcı avantajı Zaman sizin dostunuzdur — ama Assignment riski devam eder.
Intrinsic vs extrinsic (zaman) değeri — görselleştirici
Her Premium, Premium = Intrinsic + extrinsic şeklindedir. Hisse fiyatını sürükleyin ve iki parçanın gerçek zamanlı nasıl değiştiğini izleyin. Intrinsic hemen şimdi kullanırsanız elde edeceğiniz değerdir. extrinsic ise zaman + volatilite umududur — expiration'da $0'a erir.
Payoff grafiği (Long Call)
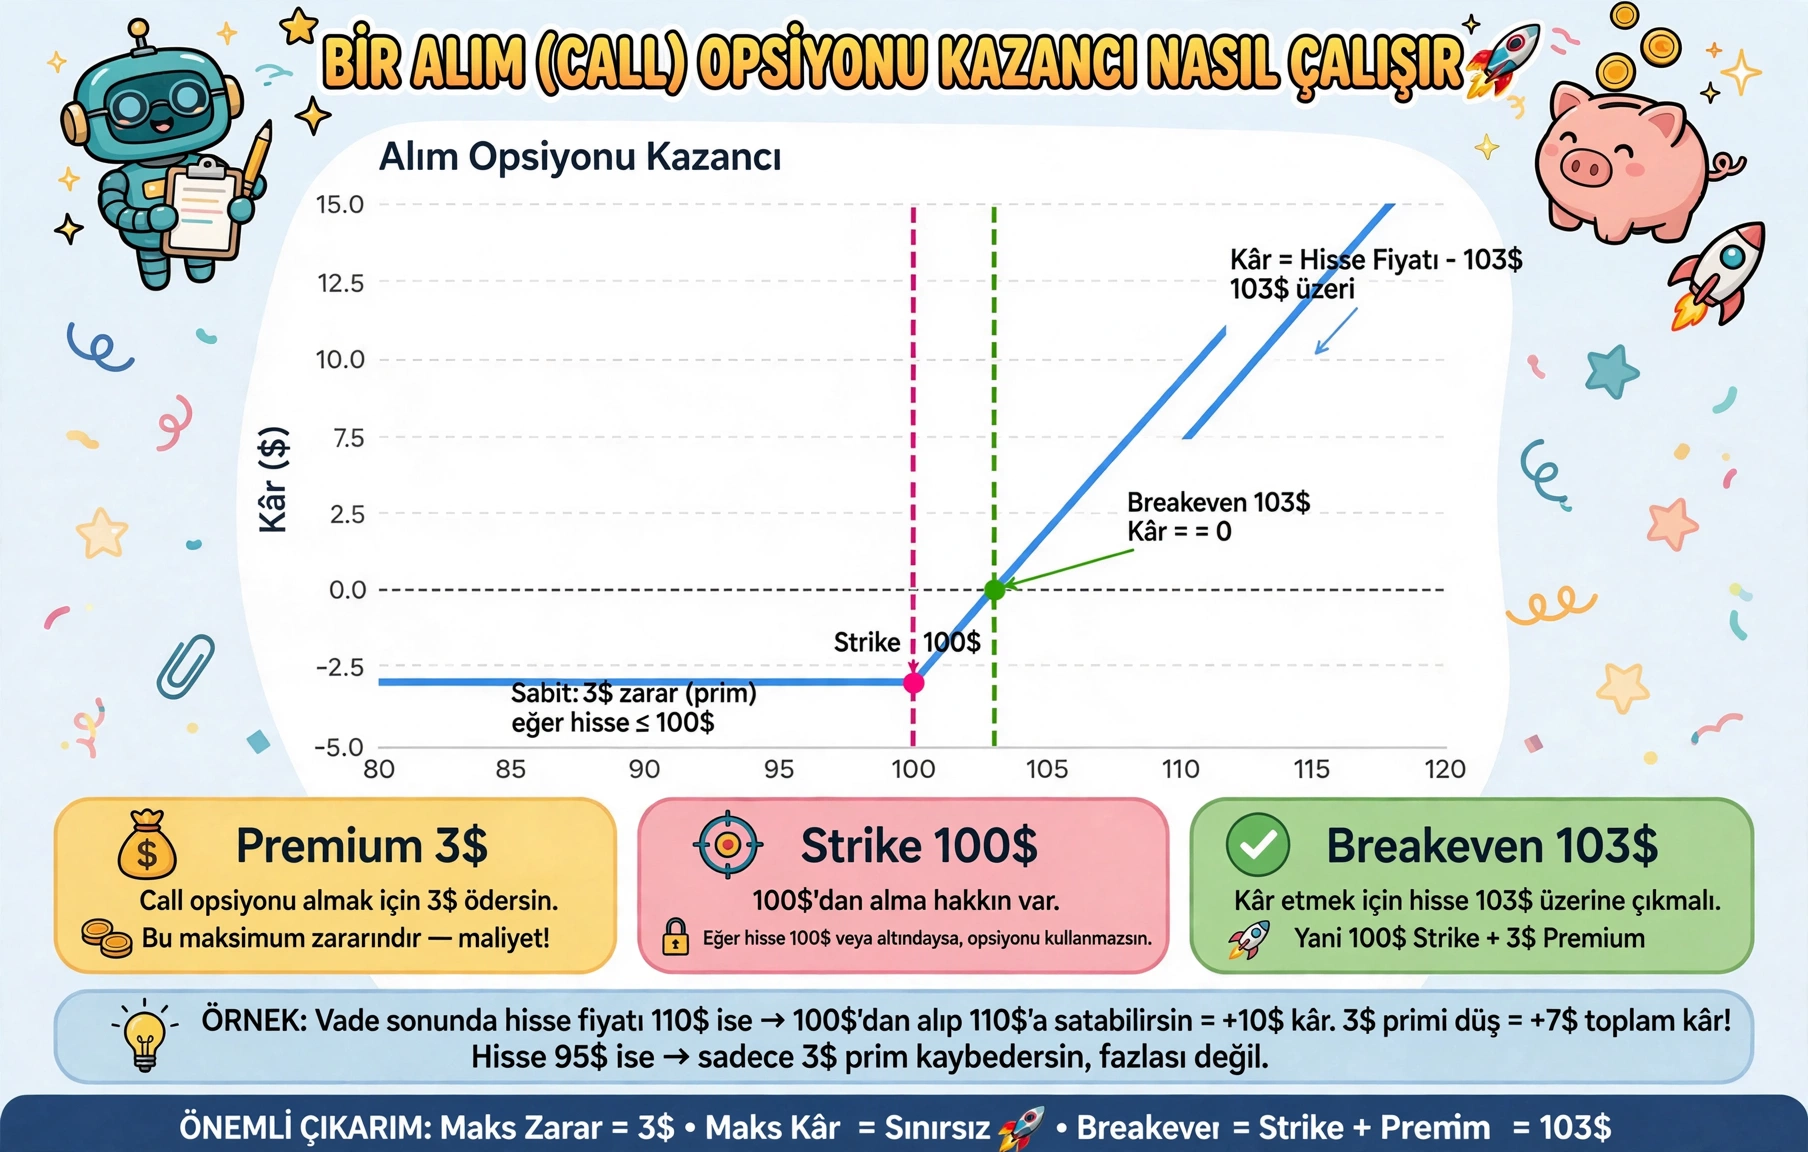
Expiration’da, Strike’ın altında tipik olarak ödenen Premium’u kaybedersiniz. Strike’ın üzerinde, değer kabaca hisse ile bire bir yükselir. Kabaca Break-Even ≈ Strike + ödenen Premium.
Bir kontrat = 100 hisse, yani 3$ ≈ riskteki nakit 300$.
Bir dakikada Long Put
Bir Long Put, Long Call’ın Bearish ikizidir: Strike’ta 100 hisseyi satma hakkı için Premium ödersiniz. Hisse Premium’u karşılayacak kadar düşerse kâr edersiniz. Maksimum kayıp yine sadece ödenen Premium’dur.
Payoff picture (long put)
Green = profit · Red = loss · Yellow dot = break-even at expiry
Expiration’da hisse 80$ ise: Intrinsic = 15$ → kâr ≈ (15$ − 2,50$) × 100 = +1.250$.
Hisse 95$’ın üzerinde kalırsa: Put değersiz sona erer → kayıp = 250$ (“sigorta primi”).
Long Put için Expiration’da Break-Even ≈ Strike − ödenen Premium (burada ≈ 92,50$).
Opsiyon zinciri nasıl okunur
Bir options chain, aracınızın bir hisse veya ETF için gösterdiği tablodur: bir tarafta Call’lar, diğer tarafta Put’lar, ortada Strike’lar, seçilen bir Expiration tarihi için. Fiyatlar piyasa saatlerinde güncellenir; kapanıştan sonra genellikle son kaydedilen kotasyonları görürsünüz.
JSM Options yalnızca eğitim amaçlı bir sitedir. Herhangi bir aracı, borsa veya veri sağlayıcı ile bağlı değiliz, onaylı değiliz veya bağlantılı değiliz. Aşağıdaki ekran görüntüleri ve örnekler, zincirlerin tipik olarak nasıl organize edildiğini öğrenmek içindir — düzenler platforma göre değişir.
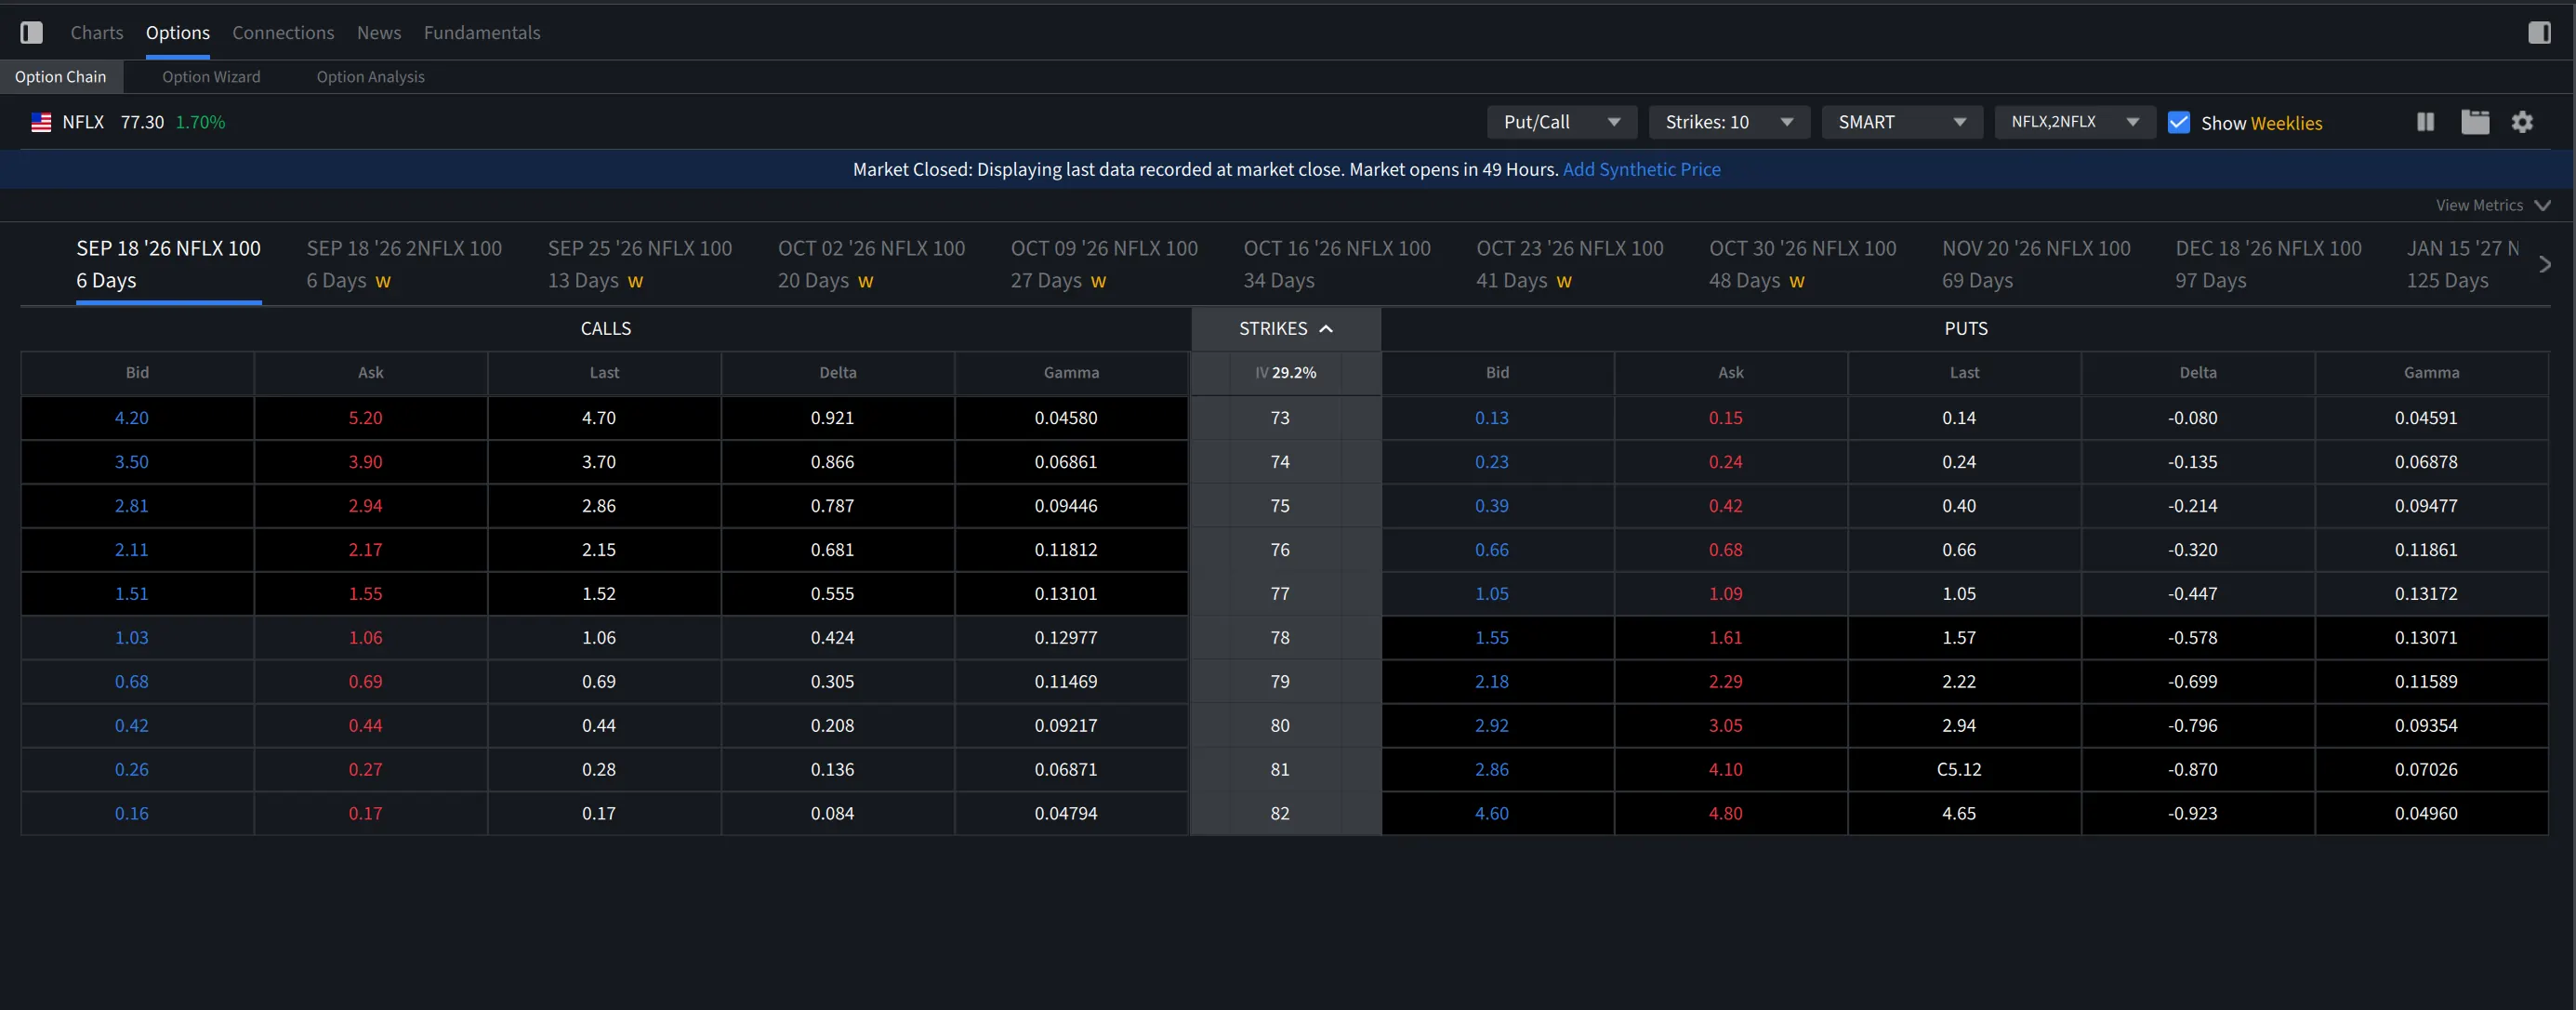
Sadece örnek düzen (açıklayıcı). Aracınızın etiketleri, renkleri ve sütunları farklı olabilir. Bu veya herhangi bir sembolü işlemek için bir öneri değildir.
Neye bakıyorsunuz
- Underlying & last price — opsiyonların atıfta bulunduğu hisse/ETF (ve genellikle bugünkü % değişim).
- Expiration sekmeleri — her sekme farklı bir Expiry’dir (örn. haftalık veya aylık). “Günler” yaklaşık kalan süreyi gösterir.
- Call’lar (genellikle solda) — Strike’ta 100 hisseyi alma hakkı.
- Put’lar (genellikle sağda) — Strike’ta 100 hisseyi satma hakkı.
- Strike sütunu (ortada) — opsiyon kontratındaki sabit fiyat.
En sık göreceğiniz sütunlar
- Bid — alıcıların şu anda teklif ettiği en yüksek fiyat. Bir opsiyon satarsanız, genellikle Bid’e yakın başlarsınız.
- Ask — satıcıların istediği en düşük fiyat. Bir opsiyon satın alırsanız, genellikle Ask’e yakın ödersiniz.
- Last — son işlem fiyatı (opsiyon sakinse eski olabilir).
- Delta — hissede 1$’lık harekete karşı kabaca duyarlılık (Call’lar pozitif, Put’lar negatif). Yeni başlayanlar: bunu “bu opsiyon ne kadar hisse gibi?” olarak görün.
- Gamma — Delta’nın ne kadar hızlı değişebileceği. Daha derine indikçe daha alakalı; başta not edip geçmek güvenlidir.
- IV (implied volatility) — genellikle Expiration için veya Strike başına gösterilir. Daha yüksek IV → diğer her şey eşitken opsiyonlar daha pahalı olma eğilimindedir.
Kontrat boyutu (×100 hatırlatması)
Listelenen hisse opsiyonları genellikle kontrat başına 100 hisseyi kontrol eder. Ask’i 1,09$ olan bir Put, bir kontrat satın almak için yaklaşık 109$ tutar (komisyonlar öncesi), 1,09$ değil. Nakit tahmin ederken her zaman Premium’u 100 ile çarpın.
Emirler tipik olarak nasıl verilir (genel)
Adımlar aracılar arasında benzerdir; tam düğmeler ve isimler değişir. Bu genel bir taslaktır, belirli bir firma için talimat değildir:
- Underlying’i seçin (hisse veya ETF) ve options chain’ini açın.
- Bir Expiration seçin (ne kadar süre istediğiniz).
- Call veya Put ve bir Strike seçin.
- İşlem: Buy to open (Long’sunuz) veya Sell to open (Short’sunuz — çıplaksa daha yüksek risk).
- Miktar kontrat cinsinden (1 kontrat ≈ 100 hisse maruziyeti).
- Emir tipi: öğrenirken, piyasa emri yerine limit emri tercih edin (ödenecek maksimum fiyatı veya alınacak minimum fiyatı siz belirlersiniz).
- Gözden geçirin tahmini Debit/Credit, ücretler ve satın alma gücü etkisi → yalnızca maksimum kaybı anlıyorsanız gönderin.
Zinciri bu siteye bağlayın
Bir kotasyonu anladıktan sonra, Strike ve gerçekçi bir Premium’u (örn. orta) Builder’a kopyalayabilir ve Payoff ve eğitim amaçlı Greeks’i görebilirsiniz. Builder bir simülatördür — canlı aracı verisi değildir ve emir bileti değildir.
“Assignment” ne anlama gelir (hızlı)
Bir opsiyonu satarsanız (Short), alıcı kullanabilir (exercise). O zaman assigned olabilirsiniz: hisseleri Strike’ta almaya veya satmaya zorlanırsınız. Bu yüzden hisselere sahip olmadan Short Call’lar (çıplak Call’lar) çok riskli olabilir.
Bu Temeller sayfası Long tarafta kalır — hakka siz sahipsiniz. Opsiyon satmak daha sonra, daha net kurallar ve risk limitleriyle gelir (örneğin, zaten sahip olduğunuz hisselere karşı bir Covered Call).
İnsanların ilk sorduğu sorulara kısa cevaplar.
Opsiyon hisseye sahip olmakla aynı mı?
Hayır. Bir Long Call, deep In the Money ise biraz hisse gibi davranabilen bir maruziyet sağlar, ancak temettüleri aynı şekilde almazsınız, haklar Expiry olur ve küçük hareketler artı time decay yine de kayba neden olabilir.
Long Call veya Long Put için ödediğimden fazlasını kaybedebilir miyim?
Opsiyonun kendisinde, hayır — maksimum kayıp Premium’dur (artı ücretler). Bu yüzden birçok yeni başlayan Long opsiyonlarla başlar: en kötü durum önceden bilinir.
Hisse neredeyse hiç hareket etmediğinde Call’ım neden düştü?
Muhtemelen bir miktar Extrinsic (time) value ödediniz. Her gün bu değer küçülebilir (time decay) ve implied volatility de düşebilir. Küçük bir olumlu hisse hareketi her ikisini de dengelemeye yetmeyebilir. Hissenin yeterince ve genellikle yeterince yakında hareket etmesi gerekir.
Intrinsic ve Extrinsic değer arasındaki fark nedir?
Intrinsic, hemen şimdi kullanılırsa değeridir (Call için: hisse eksi Strike, pozitifse). Extrinsic (time value) Premium’un geri kalanıdır — kalan zaman ve beklenen hareket. Expiration’da Extrinsic sıfıra gider; sadece Intrinsic kalır.
Expiration’a kadar beklemek zorunda mıyım?
Hayır. Opsiyonu Expiration’dan önce herhangi bir zamanda piyasada satabilirsiniz (piyasa açıkken ve alıcı varsa). Birçok insan kazancı kilitlemek veya zararı kesmek için erken kapatır.
Bu hızlı zengin olma yolu mu?
Hayır. Opsiyonlar sonuçları her iki yönde de büyütür. Sürdürülebilir ilerleme, küçük boyut, bir seferde bir fikir ve her işlemden öğrenme gibi görünür — hepsini riske atan bahisler değil.
Next: real-number fundamentals
Long call, long put, and covered call with full examples, payoff tables, and Greeks in plain English.