Gerçek sayılarla - Long Call, Long Put, Covered Call
Birkaç yüz dolarlık premium’un neden 10.000$’lık hisseyi kontrol edebildiği — ve riskin hâlâ nerede durduğu. Sıfırdan başlayanlar için hazırlandı.
Long Call — en sade bullish opsiyon
Bir long call, belirli bir tarihten (expiry) önce, sabit bir fiyattan (strike) 100 hisse alma hakkı verir — yükümlülük değil. Bu hak için bir fiyat ödersiniz: premium.
Hissenin, yükselmesi gerekir. Maksimum zarar ödediğiniz premium kadar olur. Hisse yükselmeye devam ederse, teorik kazanç ucu açıktır.
Expiry’de hisse 110$ ise: 110$-105$ = 5$, kâr = (5$ − 3$(premium)) × 100 = +200$.
Hisse 105$ altında kalırsa opsiyon değersiz expire olur → max zarar = 300$.
Payoff diyagramı ve hesap
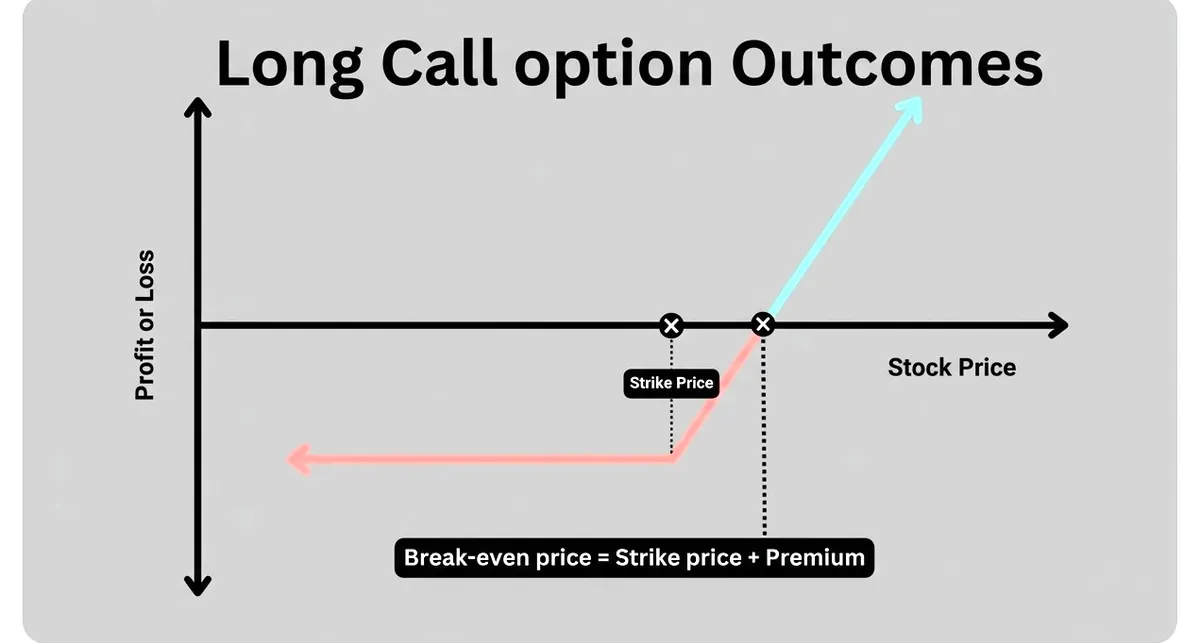
Bu resim, expiry’de hisse fiyatına göre kar/zararın ne olduğunu gösterir. Strike’ın solunda zarar yataydır (premium gider). Hisse strike’ın üstüne çıkınca çizgi yükselir. Break-even(Başabaş), hisse fiyatı, strike + premium’a ulaşınca olur.
| Expiry’de hisse fiyatı | Ne olur | Kabaca P/L (1 kontrat) |
|---|---|---|
| Strike’ın epey altında | Opsiyon değersiz expire olur | − premium kadar |
| Tam strike’ta | Intrinsic deger ve zaman degeri yok | − premium kadar |
| Strike + premium (break-even) | Intrinsic, ödediğinize eşit | 0$ |
| Break-even’in üstünde | Intrinsic > premium | Hisse 1$ yükseldikçe kâr 100$ artar |
Call ve moneyness
Moneyness şunu sorar: “Strike zaten kârlı mı, değil mi?” Opsiyon fiyatının ne kadarının “gerçek” (intrinsic), ne kadarının umut (extrinsic)/zaman değeri olduğunu gösterir.
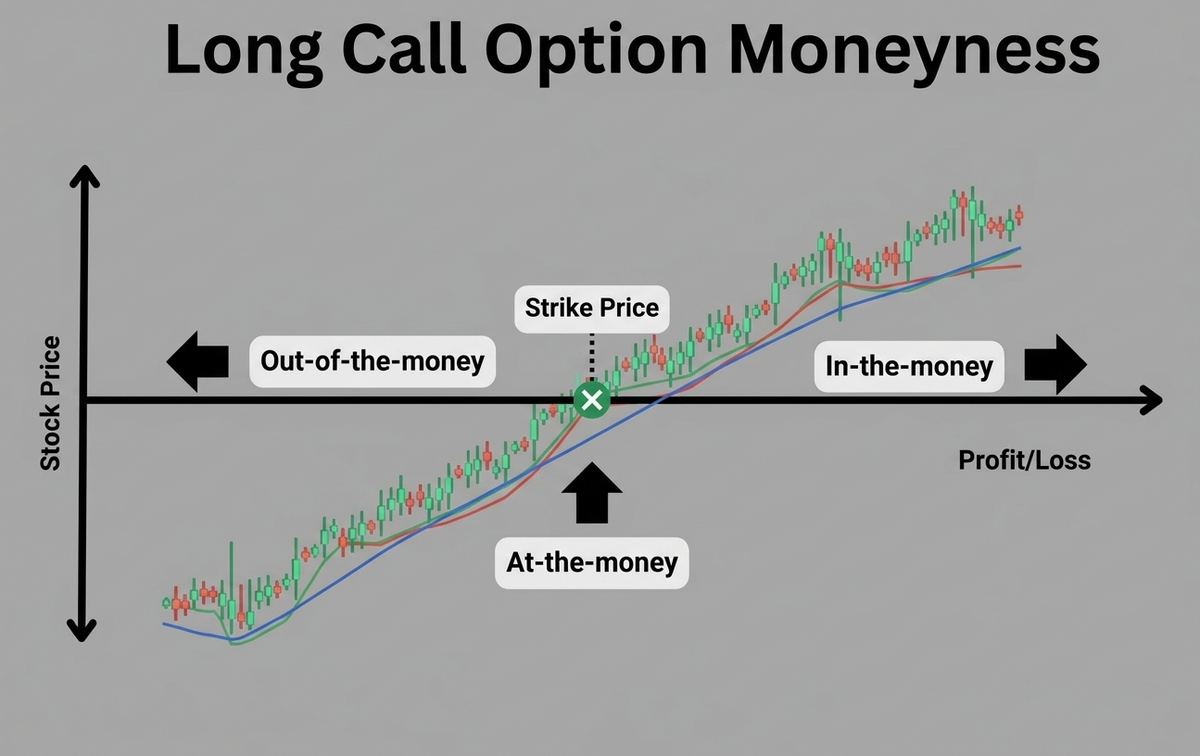
- In-the-money (ITM) — Strike, güncel hissenin altındadır. Call’da zaten intrinsic vardır. Daha pahalı, expiry’de kârlı bitme olasılığı daha yüksek, delta daha yüksek.
- At-the-money (ATM) — Strike hisseye yakındır. Fiyatın çoğu time value (extrinsic). Büyük harekete (gamma) ve time decay’e (theta) en duyarlı bölge.
- Out-of-the-money (OTM) — Strike hissenin üstündedir. Ucuz, yalnızca time value. Kâra geçmek için daha büyük hareket ister. Olasılık ve delta daha düşük.
Long Call ne zaman anlamlı olabilir
- Güçlü bullish’siniz ama maksimum zararın tanımlı olmasını istiyorsunuz (premium’dan fazlasını kaybetmezsiniz).
- Kaldıraç istiyorsunuz — 100 hisseyi, hissenin maliyetinin bir parçasıyla kontrol etmek.
- Yakında büyük hareket bekliyorsunuz (earnings, haber) ve zamanlamanın önemli olduğunu kabul ediyorsunuz.
- Volatilitenin yükseleceğini bekliyorsunuz (IV artınca long call genelde değerlenir).
Büyük tuzak: time decay (theta)
Long call eriyen bir opsiyondur. Hisse ve volatilite değişmezse geçen her gün için opsiyon biraz değer kaybeder(theta). Expiry’ye yaklaşınca erime hızlanır. Hisse biraz yükselse bile theta ve olası volatility crush yüzünden opsiyon zarar edebilir.
Long Put — gerçekte nasıl çalışır
Long put, belirli bir strike’tan hisse satma hakkını satın almak demektir. Underlying’in düşeceğini düşünüyorsanız put alırsınız. Hisseyi short etmekten farkı: opsiyonun kendisinde maksimum zarar ödenen premium ile sınırlıdır.
95$’dan satma hakkı için hisse başına 2.50$ ödersiniz. Expiry’de put’un intrinsic değeri
max(95$ − hisse, 0)’dır. Expiry P/L = bu değer − 2.50$ premium.
Long Put expiry sonuçları
| Expiry’de hisse | Put değeri | Hisse başı P/L | 1 contract |
|---|---|---|---|
| 110$ | 0$ | -2.50$ | -250$ |
| 95$ | 0$ | -2.50$ | -250$ |
| 92.50$ | 2.50$ | 0$ | 0$ |
| 80$ | 15$ | +12.50$ | +1,250$ |
| 50$ | 45$ | +42.50$ | +4,250$ |
Hisse düşünce ne olur?
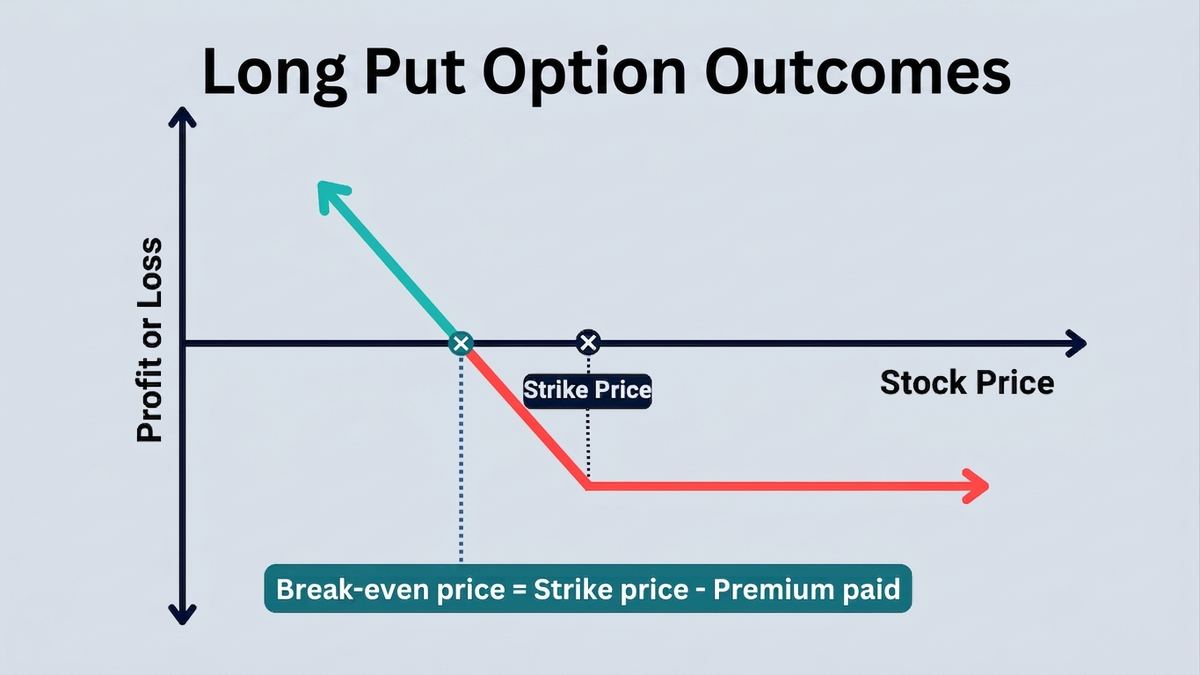
Strike’ın altında hisse düştükçe put dolar-dolar intrinsic kazanır. Ama önce ödediğiniz premium’un çıkması gerekir.
Put moneyness: ITM, ATM ve OTM
Put’ta ilişki call’un tersidir. Put, hisse strike’ın altındayken ITM, strike civarındayken ATM, strike’ın üstündeyken OTM’dir.
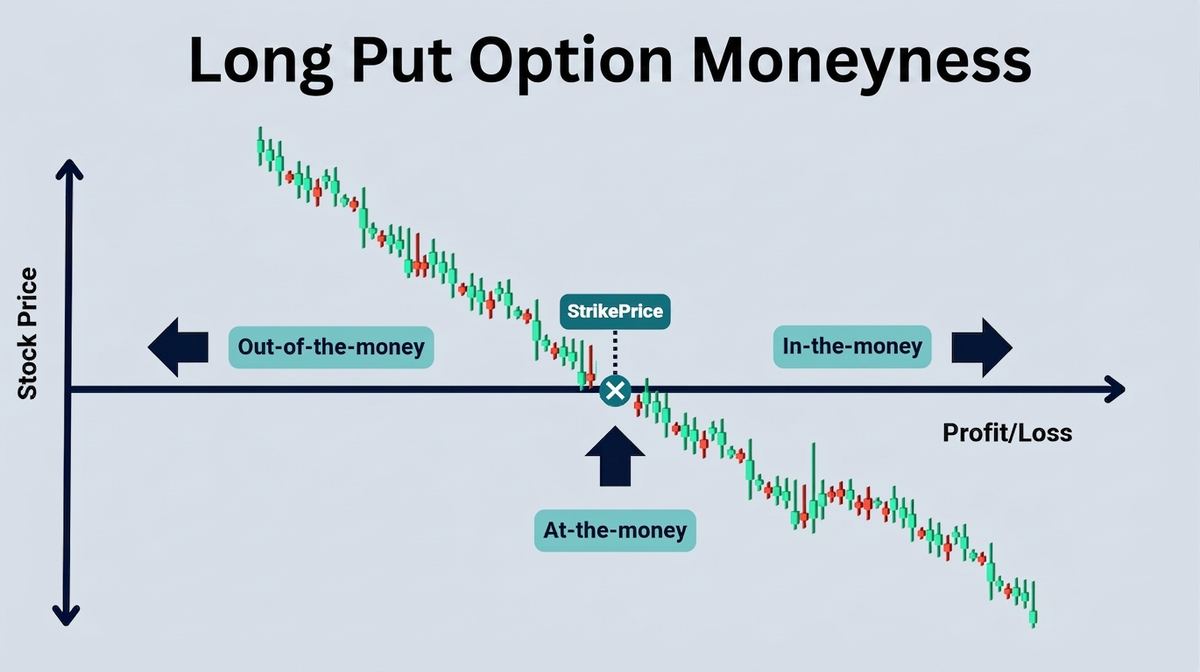
- ITM put — hisse strike’ın altında. Opsiyonda zaten intrinsic vardır.
- ATM put — hisse strike civarında. Intrinsic az veya yok; fiyatın çoğu time/extrinsic.
- OTM put — hisse strike’ın üstünde. O anda intrinsic yok; değerlenmesi için düşüş gerekir.
Long Put ne zaman anlamlı olabilir?
- Bearish görüşünüz var ve anlamlı bir düşüş bekliyorsunuz.
- Short hisse yerine tanımlı maksimum zarar istiyorsunuz.
- 100 hisse almaktan daha az sermayeyle aşağı yön maruziyeti istiyorsunuz.
- Put’u mevcut hisse pozisyonuna hedge olarak kullanıyorsunuz.
Büyük tuzak: zamanlama
Hisse fiyatı düştü diye put otomatik kâr etmez. Hisse, ödenen premium ve time decay’i aşacak kadar — mümkünse yeterince çabuk — düşmelidir. Implied volatility de expiry’den önce opsiyonun piyasa değerini değiştirir.
Long Put
Strike’tan 100 hisse satma hakkı verir. Hisse ödediğiniz premium’u karşılayacak kadar düşünce kâr edersiniz. Max zarar yine yalnızca premium’dur.
80$’da: (15$ − 2.50$) × 100 = +1.250$.
Covered Call — “kira” toplamak
100 hisse alın / tutun. Üzerine bir call satın. Premium sizde kalır. Hisse strike altında kalırsa hisse + premium sizde kalır. Strike’ı aşarsa hisseler gider (strike’tan satılır). Hisse uçsa bile, kârınız tanımlıdır; hisse düşüş riski bakidir.
- Yatay veya hafif yükseliş beklerken sık kullanılır
- Hisse çökerse zararı yok etmez
Covered Call — “kira” toplamak (derin bakış)
Covered Call, zaten hisse tutanlar için en yaygın gelir stratejilerinden biridir. 100 hisse alır (veya zaten tutarsınız) ve bu hisselerin üzerine bir call satarsınız. Call “covered”dır çünkü assignment olursa teslim etmeniz gereken hisseler elinizdedir.
Sahip olduğunuz eve kira almak gibi düşünün: başkasına, belirli bir tarihe kadar belirli fiyattan (strike) hisselerinizi alma hakkı verdiğiniz için nakit (premium) alırsınız. Sonra ne olursa olsun o nakit sizde kalır.
Ne zaman kullanılır
- Neutral veya hafif bullish’siniz — hisse yatay kalır veya az yükselir diye beklersiniz.
- Hisseyi beğeniyor ve tutmayı planlıyorsunuz; beklerken ek gelir istiyorsunuz.
- Hedef satış fiyatınız var; hisse oraya gelirse o yüksek strike’tan satmaya razısınız.
- Hafif düşüşlere küçük bir tampon istiyorsunuz (premium etkin maliyeti düşürür).
Örnekteki ana sayılar
- Toplanan premium: 2$ × 100 = 200$ hemen nakit.
- Break-even: Hisse maliyeti − premium = 100$ − 2$ = 98$. Yalnızca hisse tutmaya göre 2$ düşene kadar zarar görünmez.
- Maksimum kâr: (Strike − hisse maliyeti) + premium = (110$ − 100$) + 2$ = hisse başı 12$ (1.200$). Expiry’de hisse strike’ta veya üstündeyse bu tavan kilitlenir.
- Maksimum zarar: Hisse sıfıra giderse teorik olarak hisse başı 98$ (maliyet − premium). Premium yalnızca küçük bir düşüşü yastıklar; büyük çöküşe kalkan olmaz.
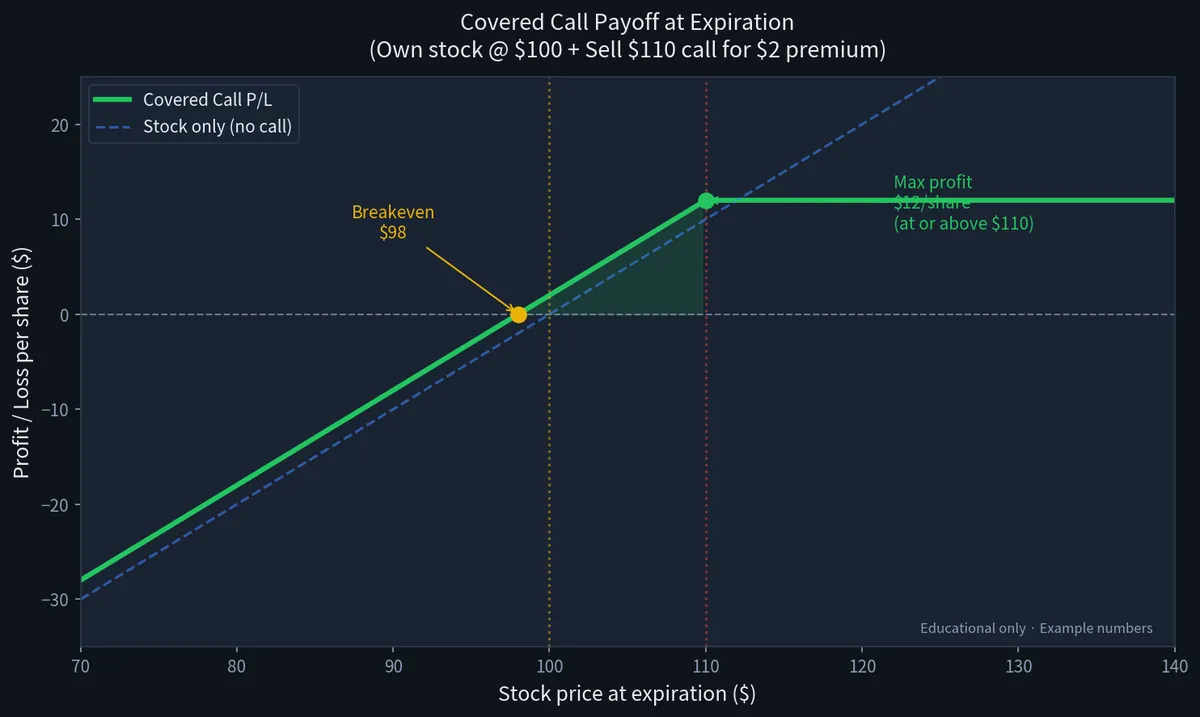
Covered Call sonuçları (örnek)
100$’dan 100 hisse. 110$ call’u 2$’ye satın → 200$ credit.
| Expiry’de hisse | Call sonucu | Ne kalır / ne satılır | 100$ maliyete göre kabaca P/L |
|---|---|---|---|
| 90$ | Değersiz expire olur | Hisse + 200$ premium kalır | Stock −10$ + premium 2$ = −8$/share |
| 98$ | Değersiz expire olur | Hisse + 200$ premium kalır | Break-even (hisse −2$ + premium 2$) |
| 105$ | Değersiz expire olur | Hisse + 200$ premium kalır | Stock +5$ + premium 2$ = +7$/share |
| 110$ | ATM / assignment olabilir | 110$’dan sat veya hisse + premium | Max kâr bölgesi başlar → +12$/share |
| 120$ | Assignment olası | Hisseler 110$’dan call away; 200$ premium kalır | Tavan +12$/share (fazladan 10$’ı kaçırırsınız) |
İki ana takas
- Büyük yükselişi bırakırsınız. Hisse strike’ı aşarsa kâr tavanlanır. Call alan hisseleri strike’tan alır; siz yalnızca premium + strike’a kadar olan kazancı tutarsınız.
- Düşüş hâlâ çoğunlukla sizin. 2$ premium %20–30 düşüşü kurtarmaz. Covered Call gelir stratejisidir, hedge değildir. Gerçek aşağı koruma için protective put veya collar gerekir.
Neden her şey ×100
Standart hisse opsiyon kontrati 100 hisse ile çarpılır. 3$ kote ≈ 300$ nakit. Builder bu çarpanı kullanır; P/L broker ekranına yaklaşır.
Intrinsic, extrinsic ve time decay
Giriş tekrarı: opsiyonun piyasa fiyatı (premium) her zaman ikiye ayrılır.
- Intrinsic — şimdi kullanılsa edeceği değer. Call: max(hisse − strike, 0). Put: max(strike − hisse, 0). “Gerçek” kısım.
- Extrinsic (time value) — kalanı. Kalan süre, beklenen hareket ve talebi fiyatlar. Bedava değildir; expiry yaklaşırken genelde erir.
Sayısal kontrol: Hisse 105$, 100$ call 7.50$ → intrinsic 5$, extrinsic 2.50$. Expiry’de hisse hâlâ 105$ ise call ≈ 5$ — 2.50$ time value gitmiştir.
Time decay (theta) extrinsic’in günlük erimesidir. Long call/put’ta theta genelde rüzgâr aleyhinizedir. Short premium’da (Covered Call’daki short call gibi) hisse sakin kalırsa aynı erime lehinize çalışabilir.
Yeni başlayanların atladığı risk notları
Implied volatility (IV)
Yüksek IV opsiyonu pahalılaştırır. Yüksek IV’li bir olaya (earnings) premium almak, yön doğru olsa bile olay sonrası IV çökerse (“IV crush”) zarar ettirebilir.
Earnings & events
Büyük hareket ve IV değişimi earnings etrafında toplanır. Eğitim örnekleri boşluk (gap) yok sayar; canlı piyasa saymaz. Riski anlayana kadar bilinen olaylarda boyutu küçültün.
Early assignment
Opsiyon satarsanız expiry’den önce assignment olabilir — deep ITM call + temettü tarihi veya deep ITM put’ta daha sık. Long tarafta hakkı ne zaman kullanacağınızı siz seçersiniz.
Greeks — sade dille
Builder canlı Greeks gösterir. Bir pozisyon için anlamları (tek opsiyon değil):
- Delta (Δ) — hisse 1$ giderse kabaca kaç dolar değişir. Pozitif ≈ bullish eğilim; negatif ≈ bearish. 0.40 deltalı long call kabaca 40 hisse tutmaya benzer.
- Gamma (Γ) — delta’nın ne kadar hızlı değiştiği. ATM ve expiry yakınında en yüksek. Yüksek gamma P/L’nin hızla ivmelenmesi demektir.
- Theta (Θ) — yalnızca zamandan beklenen günlük dolar değişimi (çoğunlukla extrinsic erimesi). Long opsiyonda theta genelde negatif (erime aleyhinize). Short premium’da çoğu zaman pozitif.
- Vega (ν) — implied volatility 1 puan artarsa dolar değişimi. Yüksek IV genelde extrinsic’i kaldırır; long tarafa yarar, short tarafa yaramaz.
Yeni başlayan SSS
Yanıtı açmak için soruya tıklayın.
Long call veya long put’ta en fazla ne kaybederim?
Ödediğiniz premium (artı komisyon). Bu tanımlı maksimum zarardır. Opsiyon alındıktan sonra hisse ters gitse de broker ek para istemez.
Hisse biraz yükselirken call neden değer kaybeder?
İki yaygın neden: (1) time decay (theta) — her gün biraz değer gider; (2) implied volatility düşmüştür (vega). Küçük yükseliş, özellikle expiry yakınında veya büyük olay sonrası, ikisini dengelemeye yetmeyebilir.
Long call’da “break-even” ne demek?
Expiry’de break-even = strike + ödenen premium. Kâr için hisse bu fiyatın üstünde olmalıdır. Expiry’den önce opsiyonda hâlâ time value vardır; piyasa fiyatı intrinsic’ten yüksek olabilir.
ITM, ATM yoksa OTM call mı alayım?
Tek doğru yok. ITM daha pahalıdır ama olasılık daha yüksek ve hisseye daha çok benzer. OTM ucuzdur ama daha büyük hareket ister. ATM ortadadır; hem büyük harekete hem time decay’e en duyarlıdır. Birçok kişi ucuz olduğu için hafif OTM veya ATM ile başlar, sonra olasılık ve delta’yı öğrenir.
Covered Call, long call’dan nasıl farklı?
Long call, yalnızca premium kadar tanımlı riskli saf bir bullish bahistir. Covered Call için 100 hisse gerekir; üzerine call satıp premium alırsınız. Hisse strike altında kalırsa premium sizde kalır ama upside tavanlanır ve hisse düşünce düşüşün tamamı sizde kalır.
Expiry’ye kadar tutmak zorunda mıyım?
Hayır. Expiry’den önce satabilirsiniz (piyasa açık ve alıcı varken). Birçok kişi kârı kilitlemek veya theta hızlanmadan zararı kesmek için erken kapatır.
“1 kontrat = 100 hisse” param için ne demek?
Opsiyon 2.50$ kote ise bir kontrat 2.50$ × 100 = 250$ (artı ücret). Sonra 4.00$ olursa pozisyon 400$ eder. P/L bu 100 hisse çarpanıyladır. Yalnızca hisse başı koteye değil, toplam debit/credit’e bakın.
Opsiyon hızlı zengin olma yolu mu?
Hayır. Bu beklenti yeni başlayanların en hızlı para kaybetme yollarındandır. Opsiyon hem kazancı hem zararı büyütür. Sürdürülebilir öğrenme: küçük boyut, mümkünse tanımlı risk, aylar içinde karar kalitesi — bir haftada hesabı ikiye katlamak değil.
Yeni başlayan için “az olan çoktur” ne demek?
Daha az kontrat, daha az strateji, aynı anda daha az fikir. İyi anlaşılmış bir long call veya Covered Call, açıklayamadığınız beş iç içe pozisyondan daha öğreticidir. Küçük boyut duyguyu da sakin tutar; toparlama kovalamak yerine sonuçtan öğrenirsiniz.
Bu yatırım tavsiyesi mi?
Hayır. Sitedeki her şey yalnızca eğitimdir. Opsiyonlar ciddi zarar riski içerir ve herkes için uygun değildir. Gerçek parayla işlemden önce kendi araştırmanızı yapın; gerekirse nitelikli bir danışmana sorun.
Sırada: defined-risk spread’ler
Vertical spread ve Iron Condor — birçok kişinin her iki tarafta da bilinen maksimum zarar istemesinin nedeni.