Vertical spread ve Iron Condor
Bir opsiyon alın, birini satın — maliyeti düşürün veya riski tanımlayın. Bu sayfa bull call spread, bear put spread ve Iron Condor’u payoff resmi ve Builder bağlantısıyla anlatır. Defined risk, max zararın tamamını kaybedemeyeceğiniz anlamına gelmez — yalnızca belirsiz (sınırsız) olmamasıdır.
Neden spread?
Naked long call sadedir ama tüm premium’u ödersiniz. Naked short call’un riski büyük olabilir. Vertical spread, aynı expiry’de bir alış ve bir satışı eşler; max zarar (ve çoğu zaman max kâr) tavanlanır.
Bull call spread — daha ucuz bullish yol
Bu genelde long call’dan sonra öğrenilen ikinci stratejidir. Neden? Long call, time decay’in (theta) ne kadar sert olabileceğini öğretir. Bull call spread, long call’unuzun üzerine daha OTM bir call satarak bu sorunun bir kısmını çözer.
Kaldıraç durur ama peşin daha az ödersiniz ve theta’yı daha az hissedersiniz. Takas: upside short strike’ta tavanlanır.
Nasıl kurulur
- 1 call alın — paraya daha yakın (düşük strike)
- 1 call satın — daha OTM (yüksek strike)
- İkisi de call, aynı expiry, aynı underlying
- Tek emir olarak girin. Ayrı ayrı “leg in” risk ekler — bir bacak aleyhinize kaçabilir.
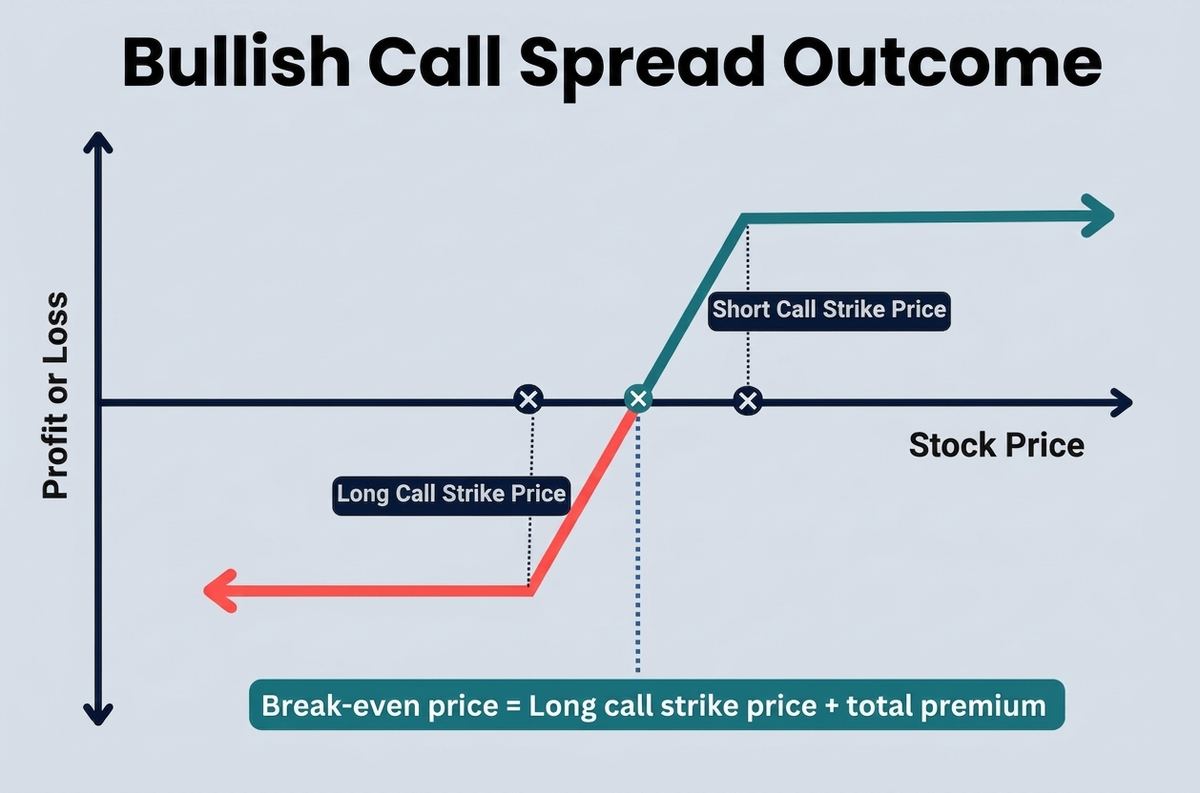
Payoff — nerede kazanır, kaybeder, başabaş olursunuz
Short call daha OTM’dir. Long call maliyetini düşüren credit verir ve theta’yı yumuşatır; ama upside’ı da tavanlar.
| Zone | Formula | Örnek 100/110 |
|---|---|---|
| Max Profit | Spread genişliği − net debit | 10 - 4 = 6$ (600$). Hisse ≥ 110$ olunca. 110$ üstünde long call’da kazandığınız her 1$’ı short call’da kaybedersiniz. |
| Max Loss | Ödenen net debit | 4$ (400$). Expiry’de hisse ≤ 100$ ise — iki call da değersiz expire olur. |
| Breakeven | Long strike + net debit | 100 + 4 = 104$. Kâr için hisse 104$ üstünde kapanmalı. Tam 104$’da düz. Break-even civarında exercise/assignment’a bakın. |
Gerçek örnek: XLF (finans ETF)
XLF’nin 45 günde ılımlı yükseleceğini düşünüyoruz. XLF 47.82$, hedef 51$. Geniş ETF, makul bid/ask, çok strike.
- XLF fiyatı: 47.82$
- Expiry: 45 gün
- 48 Call al @ 1.69$
- 51 Call sat @ 0.38$
- Net debit: 1.31$ (131$) — aynı zamanda max zarar
- Break-even: 48$ + 1.31$ = 49.31$
- Max kâr: 3.00$ genişlik − 1.31$ = 1.69$ (169$) eğer XLF ≥ 51$
| Sonuç | Ne olur |
|---|---|
| Positive — XLF to 53$ at expiry | Both calls ITM with 100% intrinsic. Long 48 call worth 5.00$ (53$-48$), short 51 call worth 2.00$ (53$-51$). Spread value = 3.00$. Profit = 3.00$ - 1.31$ = 1.69$ (169$). Note: short call likely assigned before expiry when deep ITM near expiry — that's okay, you exercise long call to cover. |
| Negative — XLF to 44$ | Both calls OTM → 0$. Spread value 0$. You lose 1.31$ (131$). This trade actually hit ~80% max profit mid-way — should have closed early. Time is risk. Don't be greedy. |
3 büyük risk (artı theta)
- 1. Early assignment risk: Short call can be assigned when ITM, risk rises near expiry. Fix: just exercise your long call — offsets short stock, closes position. Usually happens when short call has no extrinsic value left, meaning you're at max profit anyway.
- 2. IV Crush: Long options like high IV. If IV drops sharply after you enter (common after earnings, Fed meetings, jobs reports), both legs lose value, but long call loses more. Spread shrinks, you can lose even if direction right.
- 3. Liquidity risk: Thin stocks/ETFs = wide bid/ask spreads, low open interest, low volume. Hard to get filled at decent price, especially when volatility jumps.
- 4. Time decay — less bad than long call: You're net long premium, so theta works slightly against you. Stock must move quick enough. But decay is less severe than single long call because short call loses value in your favor. Long call decays even if stock flat; short call helps offset. Far OTM long calls decay fastest early.
Implied Volatility — ne zaman kullanılır
Bull call spread is net debit, benefits from rising IV. If IV rises after entry, both legs gain, long usually gains more. If IV drops, both lose, long takes bigger hit. Spread shrinks.
Strike seçimi — yeni başlayan kuralları
Spread’i ne kadar bullish olduğunuza göre ayarlayabilirsiniz:
| Görüş | Example (Stock 500$) | Takas |
|---|---|---|
| Hafif bullish | Buy 500$ call, sell 503$ call (3$ width) | Düşük maliyet, daha düşük max kâr, max kâra daha yüksek olasılık |
| Orta bullish | Buy 500$ call, sell 510$ call (10$ width) | Dengeli maliyet ve ödül — çoğu kişi buradan başlar |
| Agresif bullish | Buy 500$ call, sell 520$ call (20$ width) | Yüksek maliyet, büyük kâr potansiyeli, daha düşük olasılık |
- Narrow spread: cheaper, lower max profit, higher chance of hitting max.
- Wide spread: more expensive, higher max profit, lower chance.
- Don't go too narrow like 100/101 for 0.40$ — high prob but tiny payoff, commissions eat it.
Expiry nasıl seçilir
You're net long options, time not on your side. Theta eats long option daily.
- 1-2 months until expiration is great entry for vertical spreads. Longer than that, you overpay for long option.
- Gives time to adjust/exit if wrong. With 4 DTE, no time to roll.
- Take profit early: If you lock 80% of max profit with ~2 weeks left, close it. Risk/reward not worth holding. Bears make money, bulls make money, but pigs get slaughtered.
Delta seçimi — yeni başlayan rehberi
Delta = how much option price moves per 1$ stock move, and rough probability ITM.
| Leg | Target Delta | Why |
|---|---|---|
| Long Call | 0.50 - 0.60 | Higher probability, decent stock sensitivity |
| Short Call | 0.20 - 0.35 | Less likely to finish ITM, caps upside but cheaper |
| Delta Spread | 0.30 - 0.40 | Wide enough to profit, narrow enough realistic |
Nasıl yönetilir — kur-unut değil
- Take profits before expiry: If at/near max profit, close early. If you hold, long call ITM may be auto-exercised → you buy 100 shares at strike. If short call OTM, you're left long stock you didn't want. If both ITM, exercised + assigned = extra fees vs just closing spread.
- Roll short leg up to higher strike to increase max profit (if stock strong).
- Roll long leg closer to money to regain delta if stock pulls back.
- Roll both legs up/down together to reposition (4-way vertical).
- Roll expiration out later if need more time — roll both legs same time as 4-way. Don't roll one leg only, you get exposed.
Greeks — bull call spread’te ne önemli
| Greek | Effect | Beginner meaning |
|---|---|---|
| Delta | Positive | Long call adds positive delta, short offsets some. Net delta rises as stock rises. You make money when stock up. |
| Gamma | Slightly Positive | Long adds gamma, short subtracts. Net gamma lower than single long call — less sensitive to sharp moves, smoother P/L. |
| Theta | Slightly Negative | Long loses value daily, short gains. Not fully offset — time decay slightly against you. |
| Vega | Neutral to Slightly Positive | Long benefits from IV rise, short hurt. Net vega low — volatility changes minimal impact. Best in low IV rising to high. |
| Rho | Neutral | Long benefits from rising rates, short hurt. Mostly offset. Minimal, especially short-dated. |
Bear put spread
Bir bear put spread (put debit spread) birçok kişinin ılımlı bearish görüşü defined risk ile ifade etme yoludur. Daha yüksek strike’tan put alır, daha düşük strike’tan put satarsınız; aynı expiry. Net debit ödersiniz.
Sade dille: hisse düşsün istersiniz ama ödediğiniz tutarı azaltmak için daha ucuz, daha düşük strike’lı put satarsınız. Bu aynı zamanda kazanabileceğiniz tutarı tavanlar — short put, long put’un kazancını sınırlar.
- Max zarar = ödenen net debit (spread başı ×100)
- Max kâr ≈ (strike genişliği − net debit) × 100, expiry’de hisse short put’ta veya altındaysa
- Break-even ≈ long put strike − ödenen net premium
- Long strike’ın altında bearish-neutral’siniz; sert yükseliş zarar eder (debit gidebilir)
Genişlik = 10$. Max zarar = spread başı 400$. Max kâr ≈ (10$ − 4$) × 100 = 600$.
Break-even ≈ 100$ − 4$ = 96$. Expiry’de 90$ altında yine yalnızca max 600$ — short put sonrası kazancı keser.
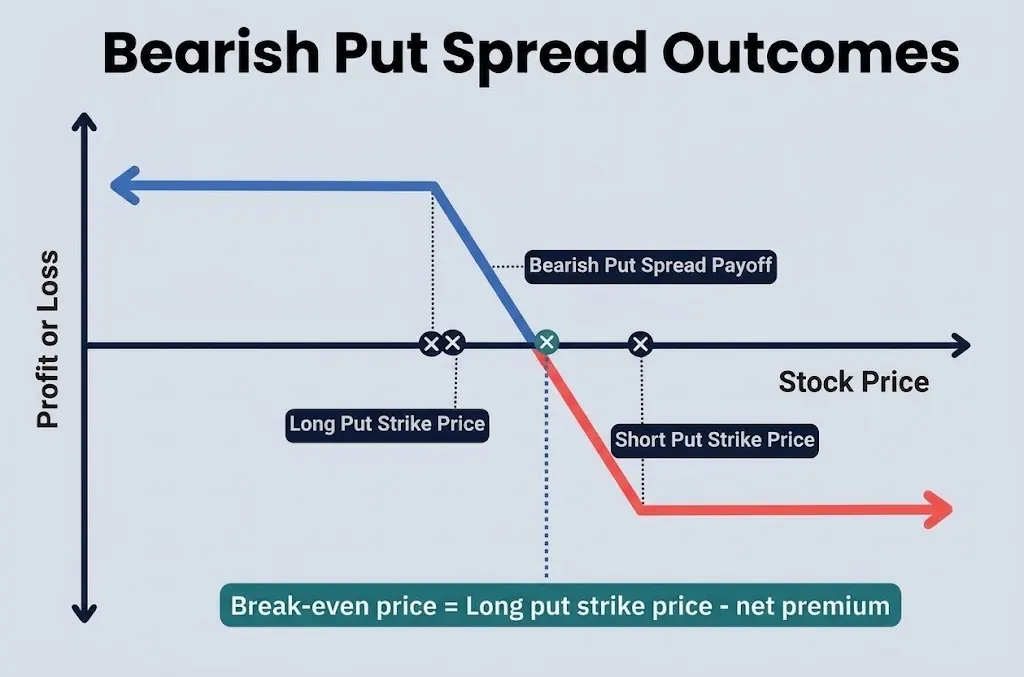
Mavi = kâr bölgesi · Kırmızı = zarar. Yeşil X = break-even (long put strike − net premium). Short put strike’ta max kâr düzleşir.
Yeni başlayan bunu neden çalışır
- Yalnızca put almaktan ucuz (short put long put’u finanse eder)
- Risk ilk günden belli (debit)
- Bull call spread ile aynı “vertical” fikir; düşüş için ters çevrilmiş
Iron condor
Iron Condor, piyasanın altında bir bull put spread ile üstünde bir bear call spread’i aynı expiry’de birleştirir. Net credit alırsınız. Hisse iki short strike arasında bir bantta kalsın istersiniz ki short opsiyonlar değersiz expire olsun (veya ucuza geri alınsın).
Sade dille: iki yana “kanat” sigortası satar, daha OTM opsiyon alırsınız ki çöküş veya sert yükseliş sınırsız zarar üretmesin. Fiyat ortada sakin kalırsa kâr en büyüktür.
- Max kâr ≈ alınan net credit; fiyat short put ile short call arasında biterse
- Max zarar ≈ test edilen kanadın genişliği − credit (yine tanımlı)
- Break-even’ler ≈ short put − credit (alt) ve short call + credit (üst)
- Sezgi: neutral / bant; sert trend ve IV sıçraması fiyatı bir kanada itebilir
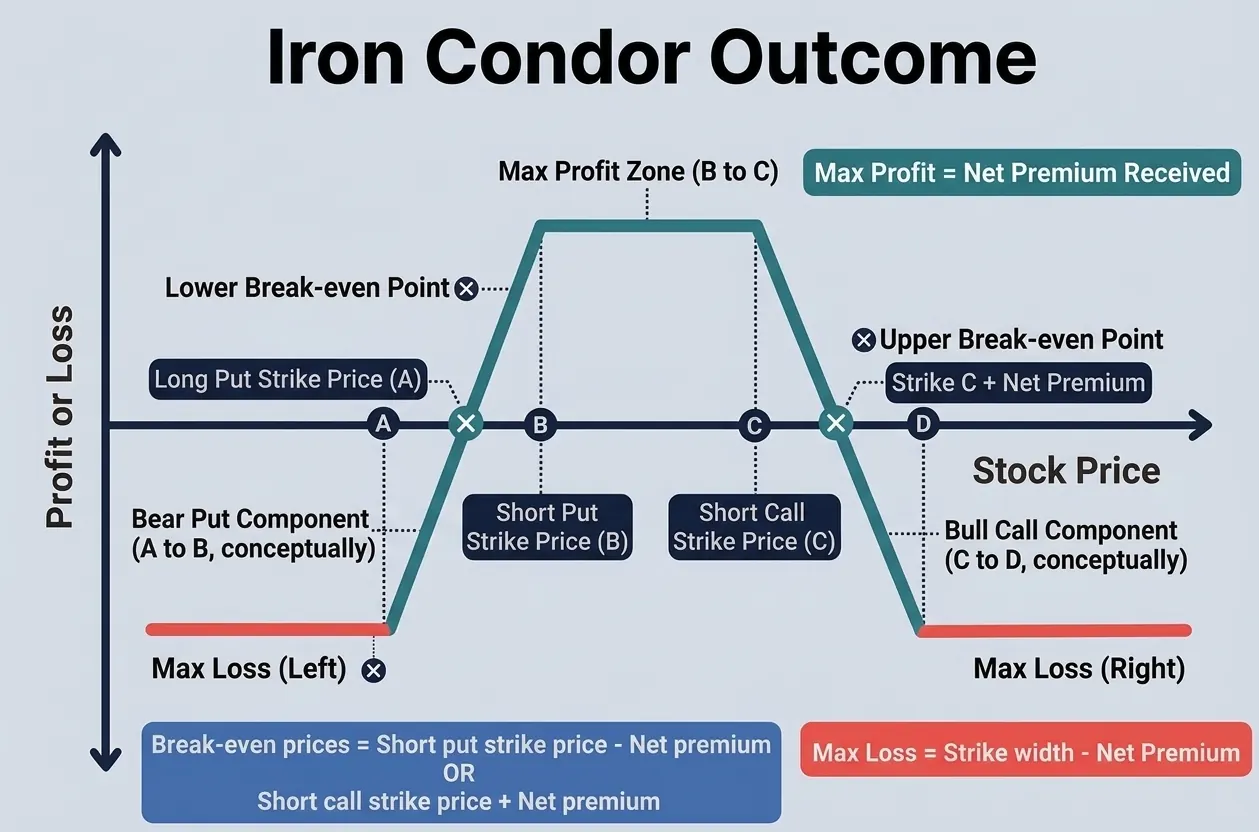
Diyagram nasıl okunur
- A → B (sol eğim): long put kanadı ve short put — condor’un bear-put yanı
- B → C (düz tepe): short put ile short call arasındaki max kâr bölgesi
- C → D (sağ eğim): short call ve long call — bull-call yanı
- Max kâr = alınan net premium (condor başı credit × 100)
- Max zarar = bir kanadın strike genişliği − net premium (hangi taraf kırılırsa)
- Yeşil X = alt ve üst break-even
Yeni başlayan ipuçları
- Önce her vertical’i ayrı anlayın (bull put + bear call), sonra birleştirin
- Daha geniş short strike = daha çok alan / genelde daha az credit; daha sıkı short = daha çok credit / daha az alan
- Likidite önemli: dar spread ve makul open interest’li underlying tercih edin
- Builder’da Iron Condor şablonunu açın; spot’u ortaya ve bir kanadın dışına kaydırın
Builder’da nasıl alıştırma yapılır
- Yukarıdaki Yükle düğmesine tıklayın (veya Builder menüsünden şablon seçin).
- Strike ve premium’u gerçek chain’e yaklaştırın.
- Days Remaining’i kaydırın — noktalı çizgi düz expiry çizgisine yaklaşır (theta).
- Grafiğin altında Net Debit/Credit, max kâr/zarar ve Greeks’i okuyun.
Spread’ler yeni başlayanı nerede yakalar
IV & debit spreads
IV çok yüksekken debit spread almak, IV düşünce yine incitebilir (iki bacak da ucuzlayabilir). Yüksek IV’de credit spread cazip görünür ama hata payı ister.
Earnings
Underlying short strike’ınızı gap’le aşarsa defined-risk spread bir gecede max zararın tamamını kaybedebilir. Boyutu credit’e göre değil, tam max zarara göre ayarlayın.
Liquidity
Dört bacaklı yapılar (Iron Condor) bid–ask sürtünmesini çoğaltır. Öğrenirken likit underlying seçin.